日本政府観光局(JNTO)は9月、「第29回 JNTOインバウンド旅行振興フォーラム」を開催しました。
本フォーラムには、海外全26拠点の海外事務所長などが一堂に会し、それぞれの訪日旅行市場における最新動向やマーケティング戦略が共有されました。
本記事では、このうちアジア・中東12市場(韓国・中国・台湾・香港・タイ・シンガポール・マレーシア・インドネシア・フィリピン・ベトナム・インド・中東)の最新動向をご紹介します。
各国の市場概況を解説
各市場の担当者からは、現地の海外旅行市場や訪日旅行の状況、航空路線、旅行者の傾向など、市場ごとの最新動向が共有されました。以下では、アジア・中東12市場の動向を順に紹介します。
韓国市場
韓国市場の最新動向については、ソウル事務所長の田浦靖典氏より解説がありました。
2025年、韓国からの出国者数は2,955万人(前年比3%増)で、うち946万人が日本を訪れました。出国した人の約3人に1人が日本を訪れている計算となります。
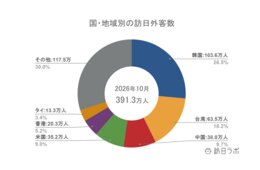
訪日客数は全市場のなかでも最多で、2025年は訪日客の22.2%を韓国人が占めました。2026年も堅調に推移しており、1月、2月は月間100万人超を記録しています。この背景には、為替や航空便の増便、日本のソフトコンテンツ人気などがあると田浦氏は説明しました。
訪日韓国人は、リピーターが非常に多い点も特徴です。東京、大阪、福岡に加え、小都市(地方都市)を巡る旅行が定着し、2025年は羽田空港よりも新千歳空港、那覇空港からの入込数が多くなりました。
一方、関西、福岡、成田の3空港で入込数全体の6割超、上位7空港(前述の3空港+新千歳、那覇、羽田、中部)で8割超と、依然として地域の偏重が課題でもあります。
なお、訪日韓国人の旅行消費額は9,906億円で全市場の第4位、1人当たり旅行支出は10万5,058円でした。1人当たり消費額は全市場の平均額(22万8,782円)を下回っていますが、田浦氏は日割りによる単価は他市場と遜色ないと説明し、生涯消費額にも目を向けるべきだと示しています。
韓国の航空動向に目を向けると、燃油高によるロングホールの航空券高騰の影響などを受け、近距離かつ人気路線である日本路線、中国路線へのシフトが進みつつあります。韓国と日本をつなぐ航空便も、2025年7月の週1,384便から、2026年2月には週1,650便に増えました。
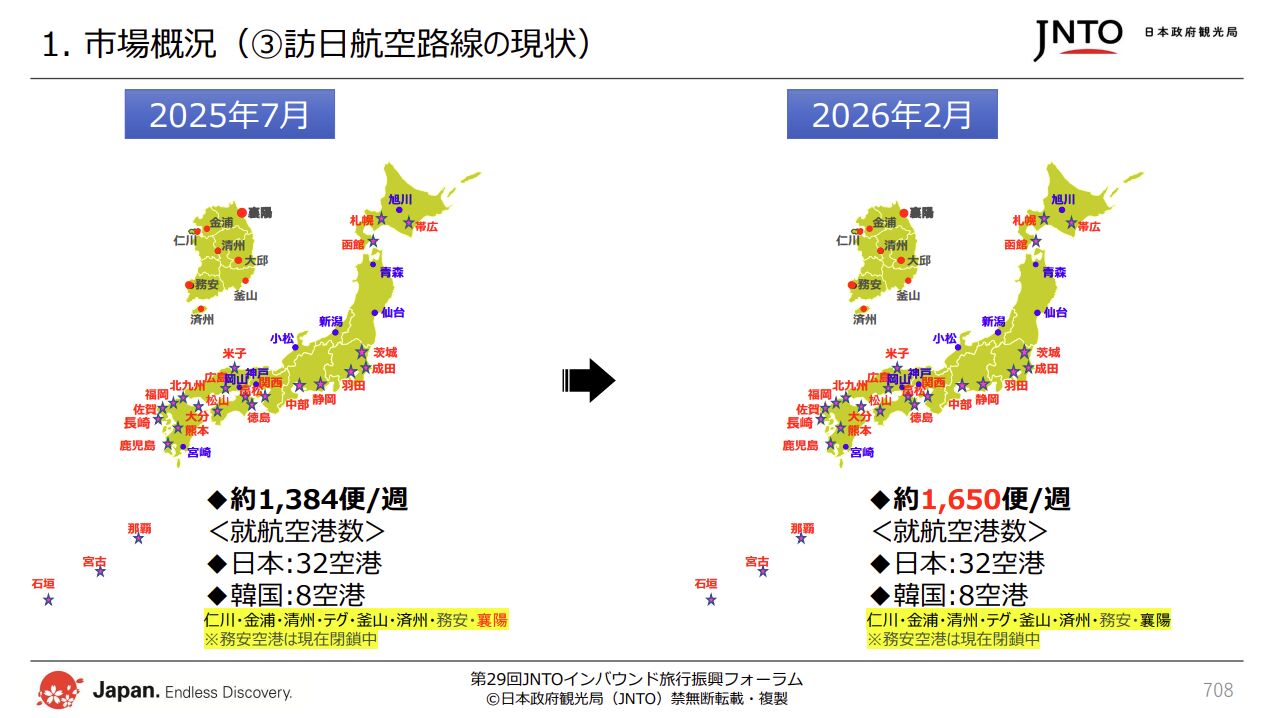
この動きを支えるのが、エアロK、トリニティ航空(旧ティーウェイ航空)、チェジュ航空など、韓国の地方部に拠点を持つLCCの成長です。2025年には新たなLCCであるパラタ航空も誕生しました。
また、2026年12月に完了する予定となっている大韓航空とアシアナ航空の統合にも注目です。2社の統合後、2027年3月には系列LCC(ジンエアー、エアソウル、エアプサン)を含めた統合も行われる予定となっています。田浦氏は、こうした動向も踏まえながら地方直行便のネットワークを日本の地方誘客につなげていきたいと語りました。
関連記事:韓国市場の最新インバウンドデータを徹底解説【2026年上半期】
中国市場
中国市場の最新動向は、上海事務所長の薬丸裕氏、成都事務所長の佐藤仁氏、北京事務所長の佐藤絵美子氏、広州事務所長の柏木彩氏より、解説がありました。
中国政府による日本への渡航自粛要請以降、訪日客が減少している中国市場。2025年12月以降は前年同月比5〜6割減の水準で推移しています。中国大陸側の発着都市数と日本側の発着空港数も、2025年冬ダイヤは34都市・19空港であったのに対し、2026年夏ダイヤは20都市・8空港と大幅に減少し、人が往来する機会そのものが失われている状況です。
しかし、それでも中国からは毎月平均約34万人(2026年1月~7月の月平均)が訪日し、2026年上半期の訪日客数は韓国、台湾に次ぐ3番目の規模となっています。薬丸氏はこの数字を、東南アジア最大の訪日市場であるタイの約3か月分にあたるとし、現状下でもなお、日本にとって引き続き重要な巨大市場であると強調しました。
他国を訪れる中国人旅行者数の月平均値に目を向けると、2026年上半期は韓国(前年比11.4万人増)、マレーシア(同7.6万人増*)、タイ(同5.6万人増)、オーストラリア(同1.8万人増*)、シンガポール(同0.9万人増)と多様化が進んでいます。現地に駐在する薬丸氏は、新規就航による選択肢の多様化で以前よりも安価な航空便が増えている欧州や、中国国内旅行への関心も高まっていると補足しました。
*2026年1~5月の平均値
現在の訪日層は主にリピーターで、2026年上半期は訪日旅行経験回数2回以上の層が7割を超えました。同時期の訪日中国人の旅行スタイルをみると、FITが97.2%を占め、ひとり旅の割合は36.6%と、2025年よりも14.9ポイント増加しています。旅行会社の商品利用が一般的であった以前からは一変し、自立した個人旅行を楽しむ人が増えているとみられます。
フォーラムでは、こうした層に向けた取り組みを進めるうえで必要な市場理解として、中国におけるSNS・生成AI活用状況についての調査結果と、高付加価値旅行の現状把握、促進策が共有されました。
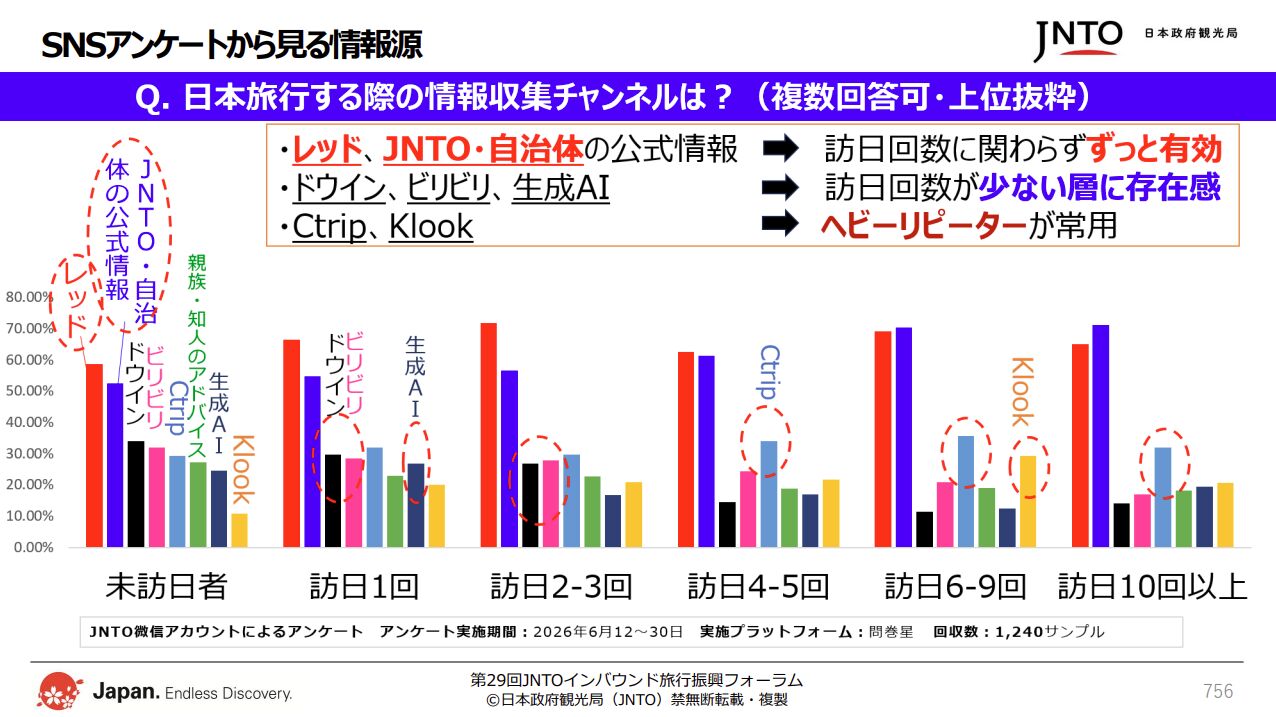
日本へ旅行をする際の情報収集チャネルについて聞いた質問では、多くの中国人に親しまれるSNSの小紅書(RED)やJNTO、自治体による公式情報が訪日経験回数を問わず有効であると判明しています。
また、訪日回数が少ない層には抖音(Douyin)やBilibili、生成AIが、リピーターのなかでも訪日回数4回以上の層には携程(Ctrip)やKlookが親しまれていることもわかりました。
訪日旅行計画時における生成AIの利用については、訪日未経験~3回までの層が「毎回積極的に活用」と回答した一方で、訪日4回以上のリピーター層は「SNSで情報が不足した時に利用」すると答えた人が最多でした。「まったく利用しない」と回答した人も訪日未経験~3回までの層と比べて多く、ヘビーリピーターは自身の経験や他の情報源を参考にしている様子がうかがえます。
佐藤絵美子氏はこの結果をふまえ、SNSやOTAなどデジタルにおける幅広い情報発信が引き続き重要だと示しました。
関連記事:中国市場の最新インバウンドデータを徹底解説【2026年上半期】
台湾市場
台湾市場の最新動向については、日本台湾交流協会 台北事務所 経済部主任の延川大樹氏から解説されました。
日本の5分の1の人口規模でありながら、海外旅行者数が日本の1.3倍を記録する台湾。半導体などIT関連産業の成長により、2025年の実質GDP成長率は日本(1.2%増)を大きく上回る8.7%増を記録し、2026年には10%を超えると予想もされています。
そんな台湾から旅行先として絶大な支持を得ているのが日本です。2025年に台湾交通部観光署が発表したデータによると、台湾のアウトバウンドのうち、35.5%が日本へ渡航しており、2位の中国と2倍以上の差をつけています。
2026年も日本の支持は変わらず、2026年上半期の時点で台湾からの訪日旅行者数は前年同期比21%増、この伸びを支えているのが、リピーターです。台湾は訪日回数2回以上の旅行者が87.8%と大多数を占め、5回以上も53.5%と半数を超えています。そのため、地方部の宿泊数・宿泊率も高く、47都道府県中37の道県で台湾が1位もしくは2位を獲得しているのも大きな特徴です。
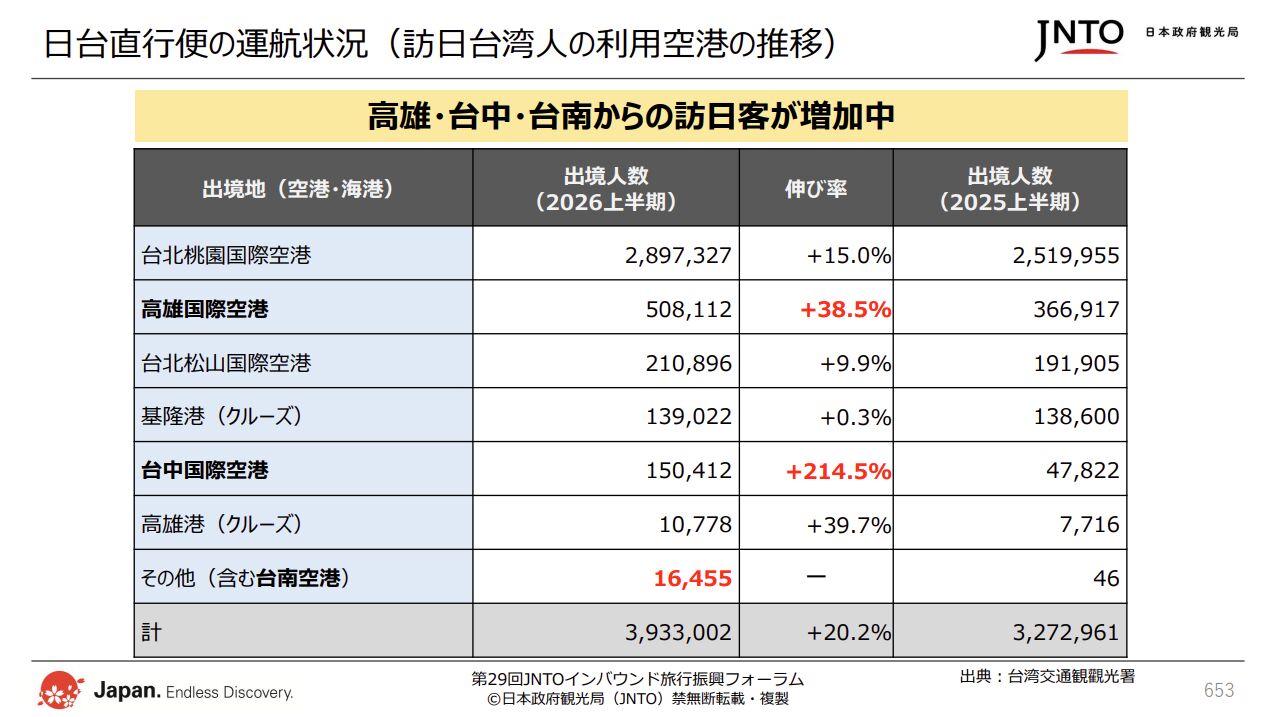
こうした動きの背景には、日台直行便の増加が関係しています。日本の31空港に直行便が就航する台湾では、2026年に入ってからも各地で新規就航が続いています。座席供給数の増加がとくに著しいのが九州、沖縄で、それぞれ前年同期比26%増、28%増を記録しました。なお、北海道、東北、北陸、四国も10%超えの増加率となっており、高雄、台中、台南といった地方各地から出発する直行便も増えています。
関連記事:台湾市場の最新インバウンドデータを徹底解説【2026年上半期】
香港市場
香港市場の最新動向について解説したのは、香港事務所長の丸山智惠弥氏です。
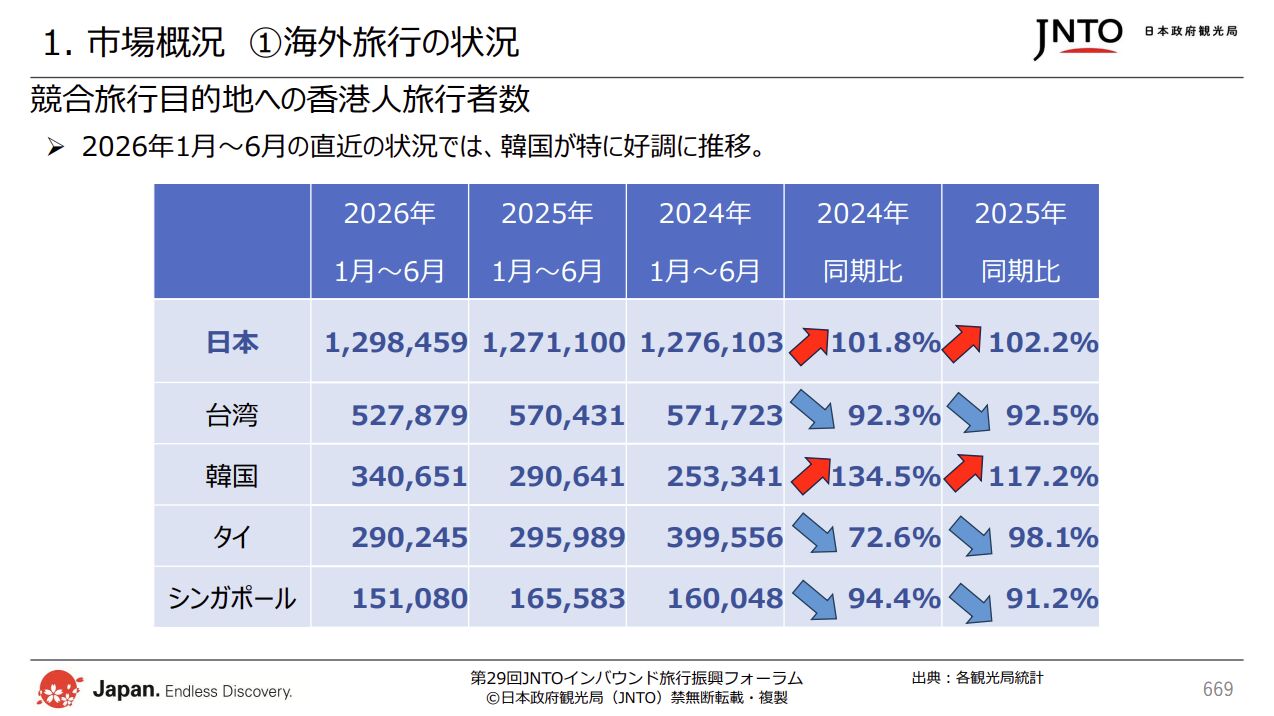
台湾同様、海外旅行先として日本が根強い人気を誇る香港。2025年は香港居民の空路出境者数はいまだにコロナ前の水準まで戻っていない一方で、2026年上半期の訪日香港人数は前年同期比2.2%増と堅調な推移をみせました。台湾、タイ、シンガポールを訪れる香港人旅行者数はマイナス基調ですが、韓国は好調で、同17.2%増を記録しています。
丸山氏は統計データにはないものの、現地旅行会社からのヒアリング結果として近年、中国本土への旅行者が増加傾向にあると報告しました。高速鉄道の運行や地方直行便の増加などが主な理由だといいます。このほかにも、2025年はベトナム領でありながらビザなしで渡航できるフーコック島も人気であったと述べました。
訪日経験者が大多数を占め、地方誘客のポテンシャルも高い香港市場ですが、2025年の三大都市圏と地方部の宿泊比率を比べると、50:50となっています。地方誘客については、香港発日本路線の就航先が2026年8月時点で12空港と、2019年冬ダイヤの17空港にいまだ届いていないため、地方便が運休している地域への送客には課題感があると丸山氏は語りました。
しかし、旅行会社各社は夏休み、クリスマスなどの訪日ピークシーズンに合わせ、各地の季節、自然を楽しめる商品や、親子向け商品を取り揃えています。
また、高付加価値旅行やテーマ型旅行の需要が増えているのも特徴です。スキーなどのスノースポーツやスノーアクティビティーは以前より人気ですが、2025年に中国・深センに室内スキー場がオープンしたのをきっかけに、「深センで練習してから日本のスキー場に行く」といった動きも生まれていると丸山氏は補足しました。
関連記事:香港市場の最新インバウンドデータを徹底解説【2026年上半期】
タイ市場
タイ市場の最新動向については、バンコク事務所長の中杉元氏より解説がありました。
経済の低迷が長期化していることや、中東情勢の影響などを受け、タイ人旅行者数はいまだに多くの国・地域でコロナ前の水準まで戻っていません。一方、例外は中国で、相互査証免除や廉価なツアー料金などを理由に、大きく数字を伸ばしています。
しかし、タイ観光客の夢の旅行先1位にも選ばれる日本は依然として人気が高く、2025年12月~2026年4月の訪日タイ人数は5か月連続単月過去最高を記録、2026年上半期は前年同期比3.5%増となるなど、好調な動きもみえています。
中杉氏は閑散期の課題感を挙げながらも、2025年には北信越地方や福岡空港を起点とした九州北部など、地方部の宿泊者数が2019年比で増加した点に注目し、リピーター化の進展による訪問先の拡大に期待したいと述べました。
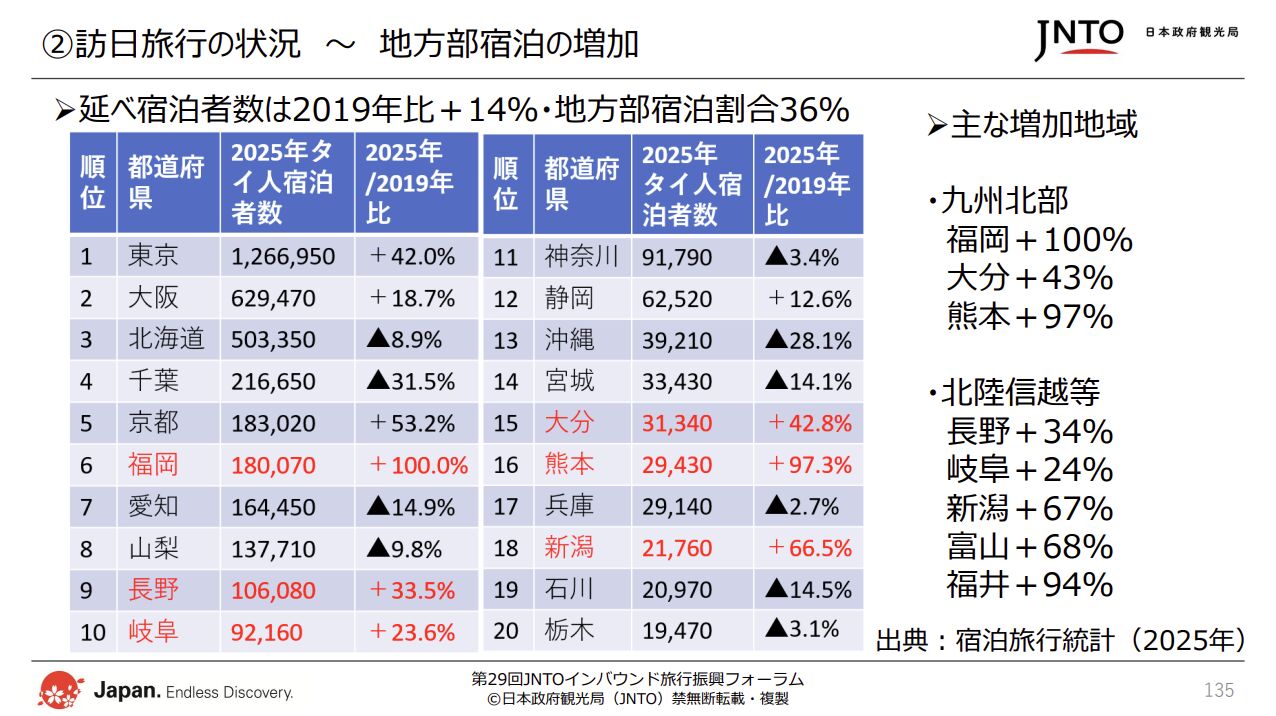
なお、東南アジア市場最多の訪日者数を誇るタイは、44%が訪日4回目以上のリピーターである一方、初訪日も30%存在する興味深い市場です。訪日者のうち60%を女性が占めるほか、家族旅行が中心であるのも特徴です。近年は子ども、シニア世代を含む三世代旅行が増えているとみられ、レンタカーを使った旅行需要も増加傾向にあります。
中杉氏は、タイ人の訪日旅行トレンドとして「Sabai Sabai(サバイ・サバイ、タイ語で心地良い、リラックスといった意味)」に加え、「まだ見ぬ新しい(Unseen)場所」「地方+大都市」といったワードを紹介しました。
また、スキーやスノーボードに加え、マラソン、キャンプ、ハイキングなど、アクティブな体験への関心も高まっています。個人でも自由な周遊や地域の暮らしに入り込む旅ができるのが日本の強みであり、中杉氏は価格ではなくこうした独自の体験で中国と差別化を進めるのが良いのではないかと見解を示しました。
関連記事:タイ市場の最新インバウンドデータを徹底解説【2026年上半期】
シンガポール市場
シンガポール市場の最新動向について解説したのは、シンガポール事務所長の吉田憲司氏です。
総人口611万人に対し、2025年の出国者数が約1,067万人となっているシンガポール。シンガポール人の海外出国先として、日本は6.8%のシェアを占めており、統計データが未公表となっている中国を含めても、日本は上位国に位置するはずだと吉田氏は述べました。
中華系シンガポール人が多く、言葉が通じること、飲食ブランドの進出や直行便の多さなどによりシンガポール人の幅広い年代層で訪中旅行が人気な一方で、訪日者数も好調な推移をみせています。
2025年の訪日シンガポール人数は約73万人と過去最高、2026年上半期もすでに約38万人(前年同期比9.7%増)を記録しました。とくに桜需要が高まる3~4月や学校休暇がある6月、12月がピークシーズンとなっています。これに加え、毎週末に入国者増の動きがみられることから、20〜30代の個人客を中心としたトレンドをとらえる必要性があると吉田氏は説明しました。
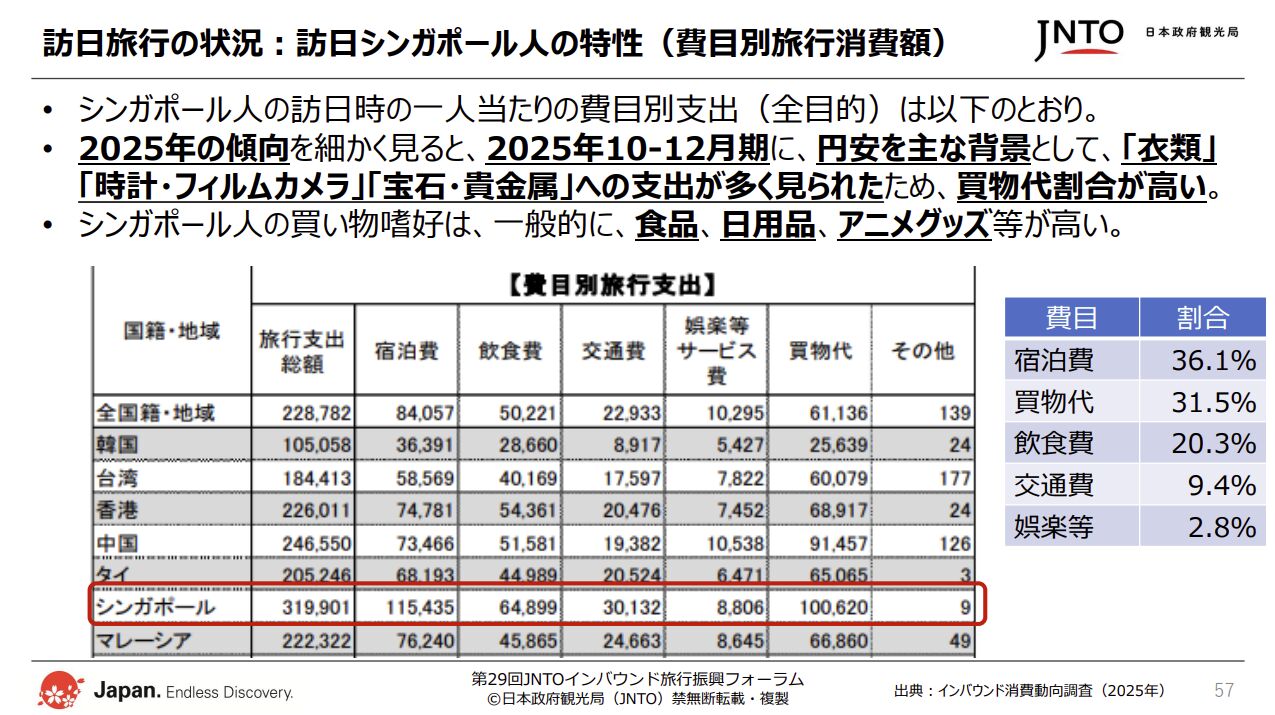
シンガポール人の特徴は、訪日時の1人当たりの旅行支出の多さです。2025年は買物代が10万620円と前年から大きく伸び、全市場で最多の金額となりました。
10-12月期は円安を背景に衣類、時計・フィルムカメラ、宝石・貴金属への支出が多くみられましたが、シンガポールの買物嗜好は一般的に食品、日用品、アニメグッズなどとされています。
シンガポールから日本の地方への直行便は、新千歳(期間限定就航、台北経由を含む)、福岡、那覇と選択肢が限られています。しかし、訪日シンガポール人の地方訪問希望率は83.3%と非常に高く、吉田氏は国内線乗り継ぎや鉄道利用、レンタカー利用促進などを通じた地方誘客を促したいと意向を示しました。
地方訪問意欲を高めるコンテンツとしては、「その土地ならではの飲食」「花見や紅葉、雪景色」「温泉」といった項目が上位を占めています。JNTOシンガポール事務所のInstagramアカウントでも、桜の開花や紅葉の見頃予測が人気上位コンテンツとなっていることから、動画サイトやSNSなど、旅マエに活用されるチャネルを通じたコミュニケーションの重要性が語られました。
関連記事:シンガポール市場の最新インバウンドデータを徹底解説【2026年上半期】
マレーシア市場
マレーシア市場の最新動向については、クアラルンプール事務所長の尾崎健一郎氏より解説がありました。
2025年の訪日旅行者数が約64万人、伸び率が25.6%と、ASEAN主要6か国で1位のマレーシア。好調な数字の背景には、リンギットが高値で推移していること、給与の引き上げによる可処分所得の増加などがあると尾崎氏は語りました。
また、中東情勢の影響による航空運賃や燃油サーチャージ上昇の動きも、欧州・中東から日本を含むアジア近隣国へ旅行先を変更するトレンドを後押ししています。
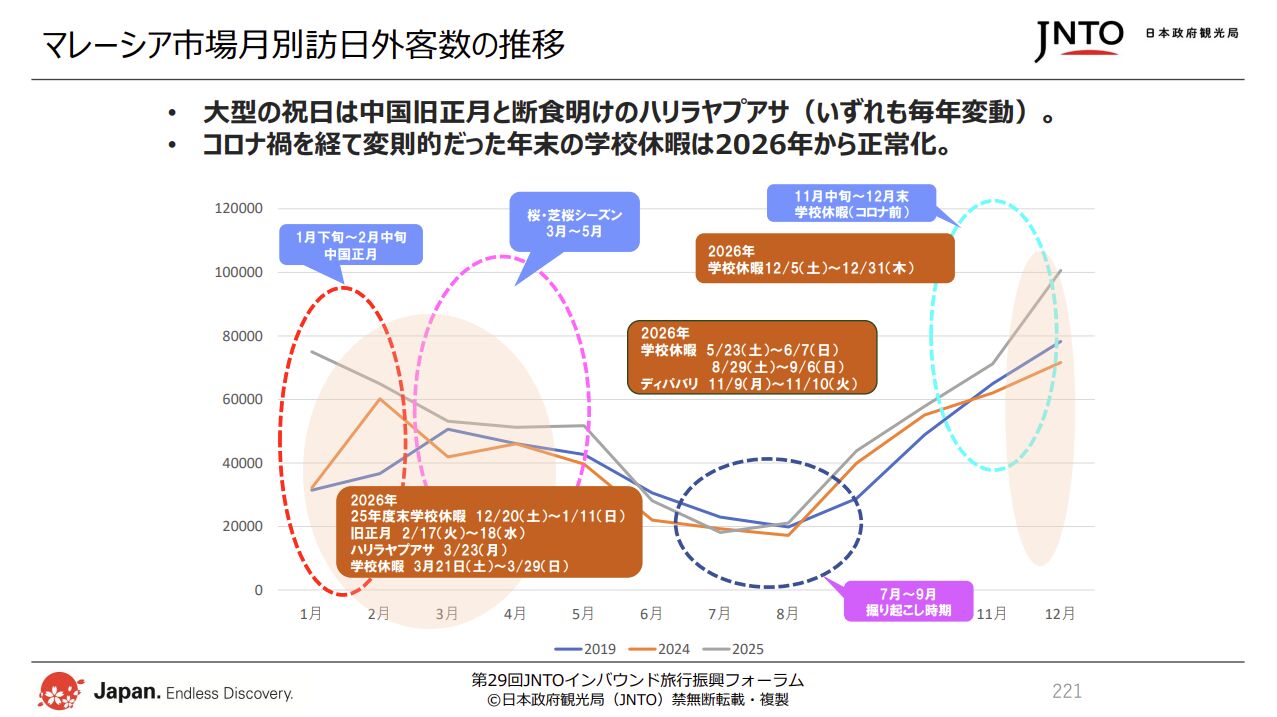
こうした動きを支える訪日航空路線の現状をみると、直行便が通年運航されているのは成田、羽田、関西の3空港からでしたが、2026年9月にはマレーシア航空が福岡~クアラルンプール線を、10月にはZIPAIRが成田~クアラルンプール線の運航を開始しています。需要が高まる冬のシーズンには旅行会社による地方空港発着のチャーター便運航なども計画されており、尾崎氏は訪日マレーシア人のさらなる増加に期待ができると述べました。
JNTOは、従来の中華系に加え、人口の7割を占め、訪日未経験者がまだ多くいるマレー系への訪日プロモーションにも注力する考えを示しています。ムスリムでも安心して訪日旅行を楽しめるよう、ハラールやムスリムフレンドリーな飲食店や礼拝施設などの情報発信を進めていく方針です。
関連記事:マレーシア市場の最新インバウンドデータを徹底解説【2026年上半期】
インドネシア市場
インドネシア市場の最新動向について解説したのは、ジャカルタ事務所長の山本祐輔氏です。
2025年の出国者数が916万5,000人と、コロナ前(2019年は約1,169万人)の8割程度にとどまっているインドネシア。主にASEAN域内の国が海外旅行先の上位に入っていますが、日本は2025年に6位(4.2%)にランクインしました。2025年の訪日インドネシア人数は64万577人で、2023年から毎年20%以上増加しているのも注目したいポイントです。
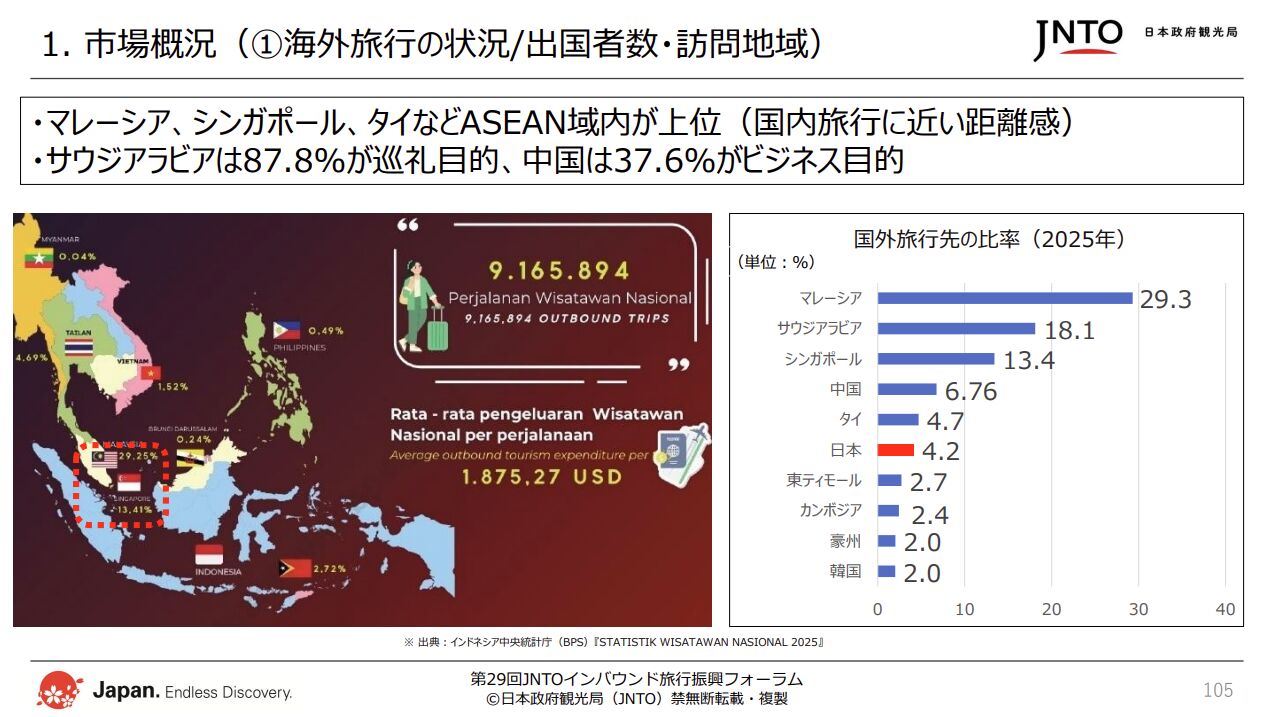
人口全体における国外旅行実施者の割合は3.4%と少ないものの、実数では約850万人にのぼるため、インドネシアはタイやシンガポールを上回る規模の市場です。年齢中央値が30.4歳と若く、個人消費が経済成長をけん引するインドネシアの1人当たりGDPは、2026年に5,000ドルを超過しました。
山本氏は、2011年に同水準に達した中国からの訪日客がその後増えた流れをふまえ、インドネシアにも今後大きな伸びしろがあるとしています。
訪日インドネシア人の訪問先は現状、ゴールデンルートが中心となっていますが、FIT化が進んでいることから今後地方訪問の拡大にも期待ができます。リピーターのニーズは旅館宿泊、スキー、四季の体感などとなっており、地方と親和性の高いコンテンツが多いのも特徴です。
直行便は現状、羽田、成田発着路線に限られていますが、訪日にあたっては比較的安価な経由便の利用率が42.8%と高くなっています。そのため、JNTOは経由便を運航する航空会社と連携したプロモーションを進めていく方針です。
関連記事:インドネシア市場の最新インバウンドデータを徹底解説【2026年上半期】
フィリピン市場
フィリピン市場の最新動向については、マニラ事務所長の林伯亮氏より解説がありました。
人口約1.1億人のフィリピンは、経済成長とともに海外旅行者も拡大傾向にあります。フィリピン観光省によると、2025年の海外出国者数は約765万人で、前年から11%以上増加しました。日本は行き先として、香港に次ぐ2位に位置しています。
フィリピンでは、街でクリスマスの飾り付けが始まる9月以降を「バーマンス」と呼んでいます。この時期は、人々の消費意欲が高まるといわれており、実際に訪日フィリピン人数もクリスマス休暇の12月にピークを迎えています。
このほかにも、ホーリーウィークとスクールホリデーがある3月~5月が訪日客の増えるシーズンです。反対に、暑い夏は避ける傾向にあるため、訪日航空路線も季節需要に応じた増減便が頻繁に行われています。
旅行スタイルとしては家族・親族旅行が半数で、兄弟や親族を含めて10人以上で行く「大」家族旅行も好まれています。子連れは大都市に連泊する傾向がありますが、友人・夫婦で行く旅行は自由度が高く、地方訪問にも期待ができると林氏は説明しました。時期によって、訪日短期観光ビザの発給に時間を要する点は課題ですが、リピーター率は65%で前年比10%増、地方部宿泊率も同4%増となっています。
訪日フィリピン人は航空運賃、宿泊代へのコスト意識が高い一方で、旅ナカ消費への支出はためらわない様子がうかがえます。訪日旅行に求めることとして「食・お酒」「テーマパーク」「ショッピング」「豊かな自然」といった項目が挙げられており、費目別1人当たり消費額で買物代が大きな割合を占めることからもわかるように、とくにショッピング意欲が旺盛です。
林氏は、ハイブランドよりもユニクロやGUなど日本ブランドの服、生活用品、お菓子などが支持を集めているほか、中古ブランド品を購入する層もみられると補足しました。
関連記事:フィリピン市場の最新インバウンドデータを徹底解説【2026年上半期】
ベトナム市場
ベトナム市場の最新動向について解説したのは、ハノイ事務所長の松本二実氏です。
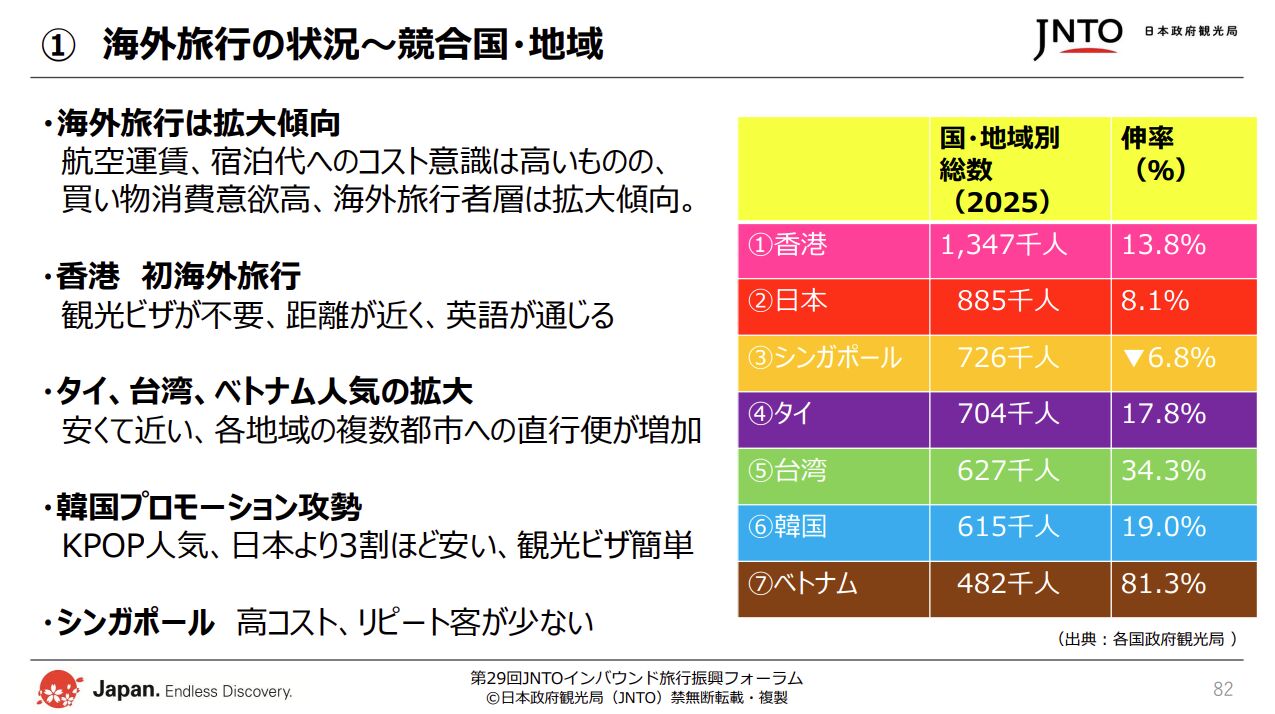
2025年、海外旅行者数が前年比26.4%増の約670万人を記録したベトナムは、年間の祝日が10日程度と少なく、ショートホール(近距離)の旅行が好まれています。日本は2025年の渡航先ランキングで中国、カンボジア、ラオスに次ぐ4位でした。
2025年の訪日ベトナム人数は約68万人(同9.2%増)、2026年上半期も約40万人(前年同期比8.7%増)と好調に推移していますが、観光目的の訪問者割合は約30%となるため、留学生や技能実習生などの多さに留意する必要があります。在留ベトナム人関連需要によって年間を通じて安定した需要を得ていますが、観光目的に絞ると桜・紅葉シーズンの人気が高く、4月と11月が繁忙期といえます。
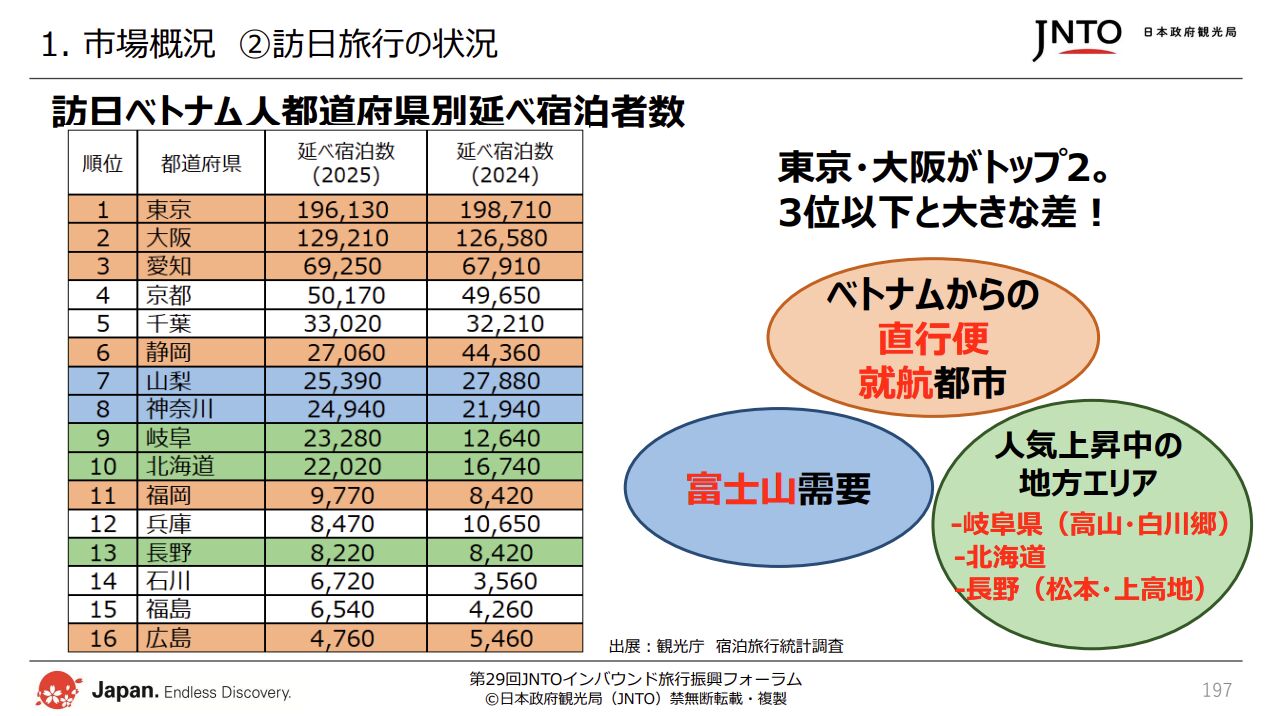
訪日航空路線は、2026年7月時点で週181便が運航していますが、4月に静岡~ハノイ線が新規就航したほか、7月に成田・関西~ダナン線、10月に関西~ハノイ線が増便されるなど、活発な動きをみせています。また、地方空港へのチャーター便運航も活発です。
宿泊者数も、現状は直行便就航都市やゴールデンルートが上位を占めていますが、近年は商品造成により、岐阜県(高山、白川郷)、北海道、長野県(松本、上高地)などの人気も上昇していると松本氏は説明。今後のベトナム市場開拓にあたり、地方部にはまだまだ大きな伸びしろが残されていると語りました。
ベトナム人の観光スタイルとして特徴的なのが、団体旅行やインセンティブ旅行によるグループでの訪日の多さです。ベトナムでは社員旅行の実施が不可欠で、20~40名で4泊ほど滞在するケースが主流となっています。
このほかにも、松本氏はベトナム人海外旅行者の特徴として「買い物大好き」「観光や体験よりも写真が命」「誰もが知る有名旅行地に行きたい」といったキーワードを挙げました。いわゆる「映え写真」を撮ること自体が旅の目的の一つとなるため、有名観光地やランドマーク、花や自然風景といったフォトスポットの明示、撮影時間の確保なども対策としては効果的だとしています。
関連記事:ベトナム市場の最新インバウンドデータを徹底解説【2026年上半期】
インド市場
インド市場の最新動向については、デリー事務所長の文野領氏より解説がありました。
2025年の海外旅行者数が約3,300万人にのぼるインドは、約14.5億人という人口の多さと経済成長率の伸びから、近年注目市場となっています。2024年のアウトバウンド消費額は世界10位の規模で、2030年には海外旅行者数が5,000万人を超えるとの見通しもあるほどです。
訪日インド人数も順調な伸びをみせており、2025年の訪日インド人数は約32万人、2026年上半期は約21万人と、前年同期比2割以上の増加率で推移しています。
訪日インド人の旅行シーズンは夏休みの4~6月と、ヒンドゥー教の新年にあたるディワリ期間の10月~11月がピークとなっており、文野氏は日本のゴールデンウィーク明けの閑散期を補うのに良い市場だと述べました。
訪日インド人1人当たりの旅行支出に目を向けると、宿泊費の割合が高いのが特徴です。2025年に観光・レジャー目的で訪日したインド人のデータをみると、宿泊費が12万2,111円と全国籍・地域の平均より4万円以上高くなっています。
文野氏は訪日インド人の一般的な旅行スタイルとして、都市部のラグジュアリーホテルに宿泊し、そこを拠点に日帰り旅行をする傾向があると示しました。
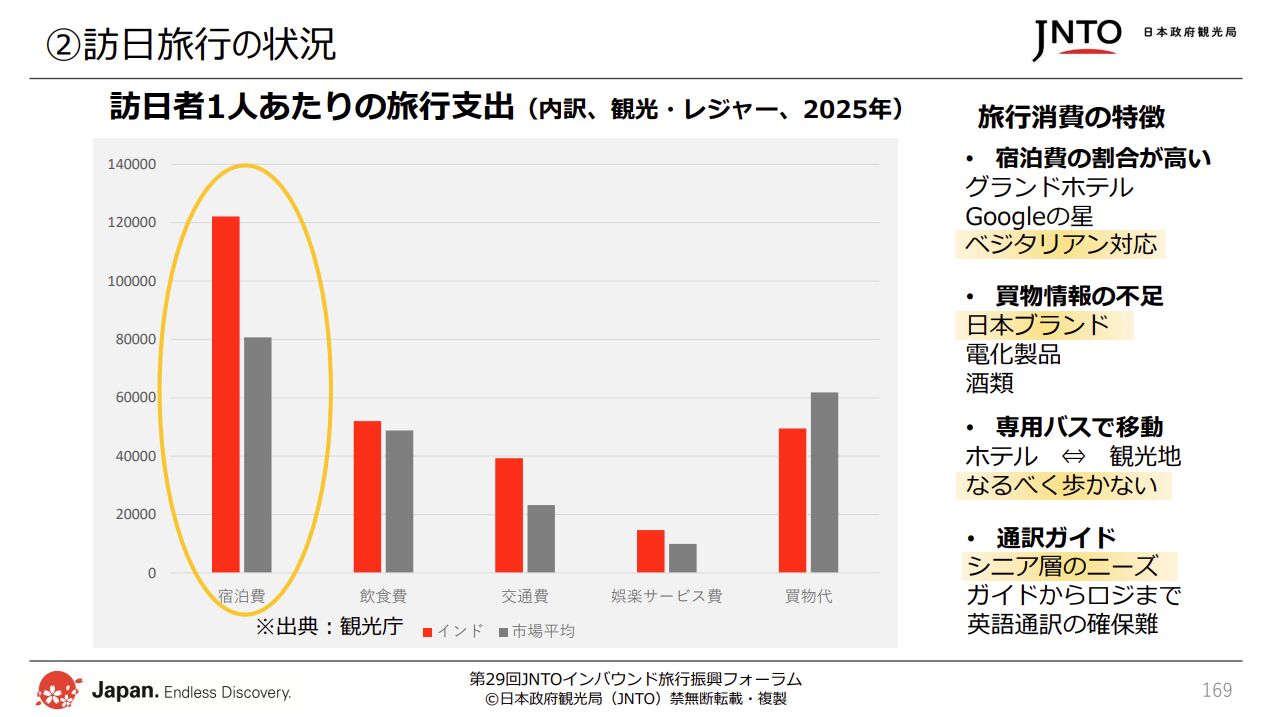
インドからのインバウンドを受け入れるうえでもっとも重要なのが、ベジタリアン対応です。インド人が信仰する宗教の多くは、肉食が制限もしくは禁止されており、訪日時に食事をするあらゆる場面で対応が求められます。ベジタリアンのなかにも文化的多様性があるため、文野氏はきめ細かな対応を目指すよりも、自己決定ができる選択肢を用意することが重要だと説明しました。
旅行形態はパッケージツアーが主ですが、若年層の間ではOTA利用が拡大しつつあります。現在はゴールデンルートがパッケージ商品の主力となっていますが、新たな傾向としてアルペンルートや北海道、近隣諸国・地域との周遊の動きもあるといいます。
なお、訪日送客実績が豊富な旅行会社に聞いたアンケートでは、買い物の時間が「主要2都市で半日ずつ」「1都市あたり1~2時間」で約半数を占めましたが、旅行者からは「1~2時間だと何も買えない」「行きたい店へのアクセスがわからない」「食品がベジタリアン対応かどうかわからない」といった声も挙がっています。消費額向上には、こうした情報提供や十分な買い物時間が取れる旅程の再設計も必要だと文野氏は補足しました。
関連記事:インド市場の最新インバウンドデータを徹底解説【2026年上半期】
中東地域市場
中東地域市場の最新動向について解説したのは、ドバイ事務所長の小林大祐氏です。
訪日プロモーションにおける中東地域の重点対象国は、湾岸協力理事会(GCC)に加盟する6か国(アラブ首長国連邦、オマーン、カタール、クウェート、サウジアラビア、バーレーン)に加え、以前より一定の訪日客を獲得しているトルコ、イスラエルの計8か国です。
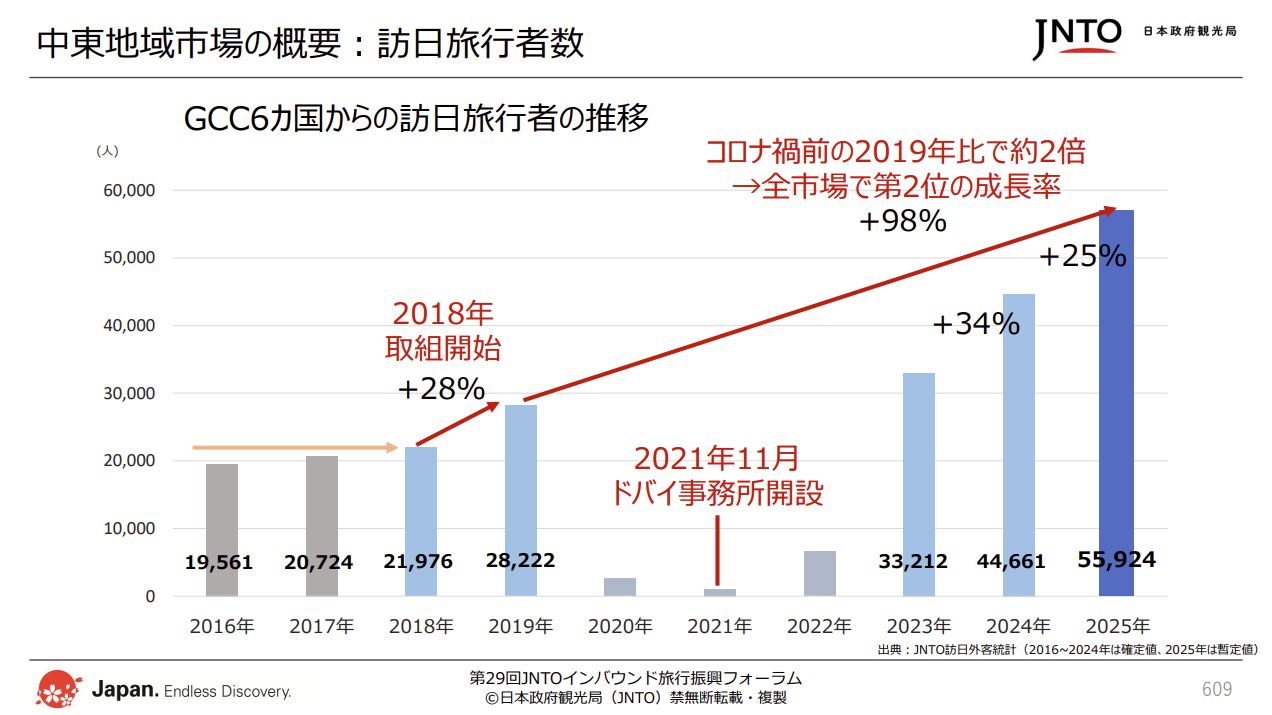
富裕層比率、海外旅行頻度、旅行消費意欲の高さが特徴である中東地域では、多くの人々が「今後行きたい旅行先」として日本を挙げ、ランキングでも1位に輝いています。GCC6か国からの訪日旅行者数の推移をみても、2025年は5万5,924人(前年比25%増)を記録し、コロナ前(2019年)と比較して約2倍にまで増加しました。小林氏は、対中東地域の訪日プロモーションについて、開拓期から成長期へ向かう重要なタイミングだと示しています。
世界中に大きな影響を与える中東情勢についても気になるところですが、小林氏が駐在するドバイ市内における治安やサプライチェーンは直近安定しており、紛争前と変わらぬ日常を送ることができていると述べました。
GCC各国の航空便についても、6月にはほぼ紛争前の水準まで運航再開しており、7月にはカタール航空が2024年に運休となっていた羽田~ドーハ線を再開しています。このほかにも、10月にエミレーツ航空が成田~ドバイ線を増便したほか、今後はサウジアラビアの国営航空会社サウディアが初の直行便である成田~リヤド線を新規就航予定であるなど、中東地域各地から日本を訪れる選択肢が広がっている状況です。
さらに小林氏は、現地の最新状況として、インフルエンサーの投稿内容などからうかがえる人々の海外旅行への意識変化について共有しました。旅行会社によるキャンセル・延期が相次いだ3~4月は「自粛期」、イード・アル=アドハー休暇を機に需要回復の兆しがみえた5月は「打診期」、6月以降は「再開期」と定義し、以下のような傾向がみられたといいます。
- 自粛期(3~4月):平和への願い、愛国心、自国での過ごし方などの投稿が大半を占めた
- 打診期(5月):過去の海外旅行の思い出や海外旅行の準備に関する投稿が出現
- 再開期(6月以降):直近の海外旅行先を振り返る投稿の再開
実際、現地旅行会社100社へのヒアリングアンケートでも、7~8月の夏休みピーク期以降は前年同月比7~8割まで需要が回復しており、訪日客数もほぼ同様の推移をみせています。
関連記事:中東市場の最新インバウンドデータを徹底解説【2026年上半期】
インバウンド対策にお困りですか?
「訪日ラボ」のインバウンドに精通したコンサルタントが、インバウンドの集客や受け入れ整備のご相談に対応します!
メーカー様向けのインバウンドの新常識|セルフサンプリングサービス「trial JAPAN」
「trial JAPAN」は、外国人インフルエンサー向けの「セルフサンプリング」サービスです。
外国人インフルエンサーが対象商品を立替購入し、後日キャッシュバックを受けることで商品体験を生み出します。
従来のように商品を配布するのではなく、実際の購買を通じて体験が生まれるため、配荷店舗の売上を生みながら外国人への商品体験を広げることができます。
詳しくはこちらをご覧ください。
インバウンド集客のはじめの一歩なら「口コミコム」で
Googleマップ・口コミ・多言語対応まで、訪日外国人に“選ばれる店舗づくり”をまるっとご支援します。
訪日ラボ運営のmovだからこそできるサポートを試してみませんか?
AI時代のホテル集客 Googleマップ新常識 ~順位アップだけでは予約が増えない理由と、"本物"のAI対策~
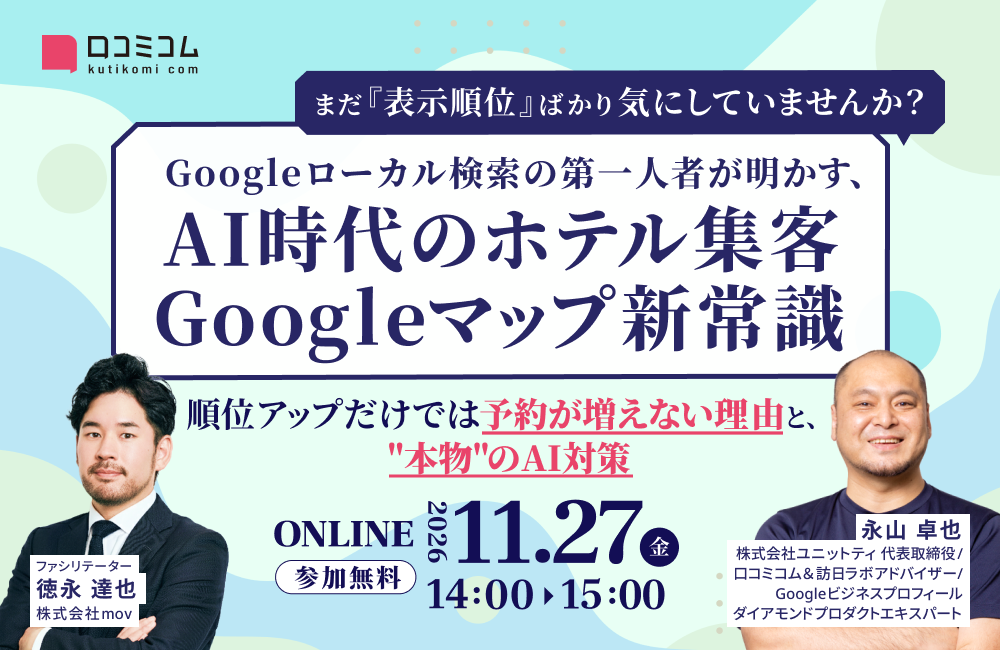
ChatGPTやGeminiなどの生成AIの普及により、旅行の目的や希望条件に合わせたAI検索が広がりつつあります。最新動向やホテル事業者から寄せられた疑問への回答を交えながら、AIにホテルの魅力を正しく伝え、旅行者に選ばれるための情報発信のポイントを解説します。
<セミナーのポイント>
・Google検索・Googleマップ・AI検索の最新動向と、ホテルの探され方の変化がわかる
・AIにホテルの魅力を正しく伝え、旅行者に選ばれるための情報発信のポイントが学べる
・ホテル集客に関するリアルな疑問への、永山氏による直接回答が聞ける
詳しくはこちらをご覧ください。
▶ まだ『表示順位』ばかり気にしていませんか? Googleローカル検索の第一人者が明かす、AI時代のホテル集客 Googleマップ新常識 ~順位アップだけでは予約が増えない理由と、"本物"のAI対策~